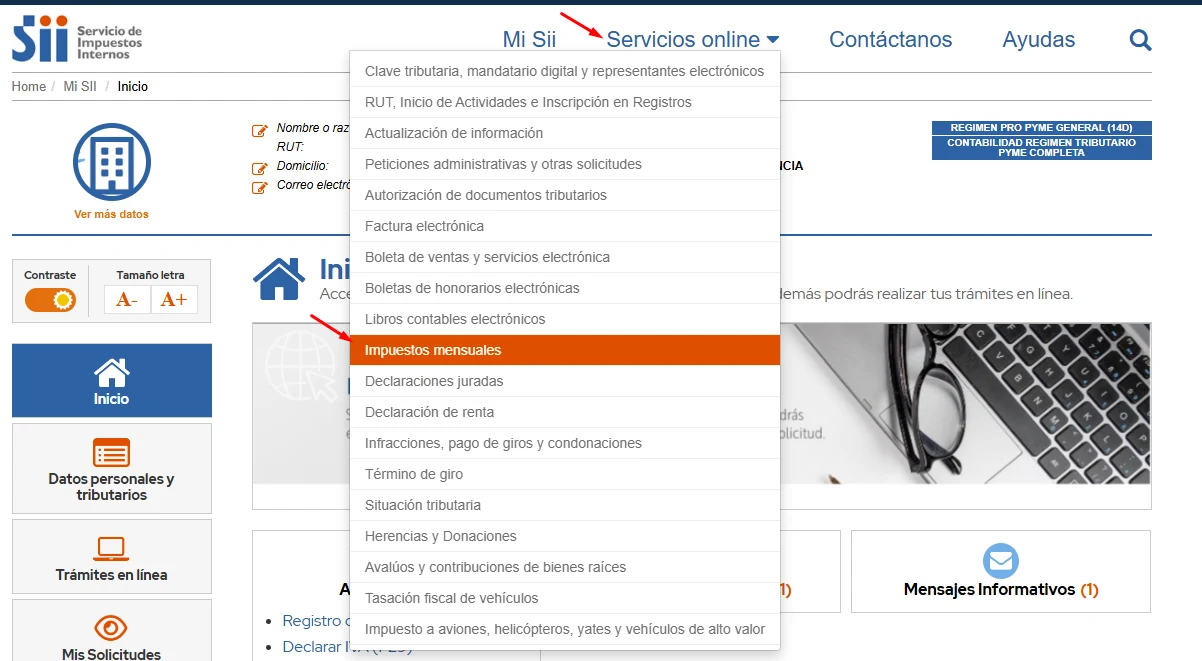
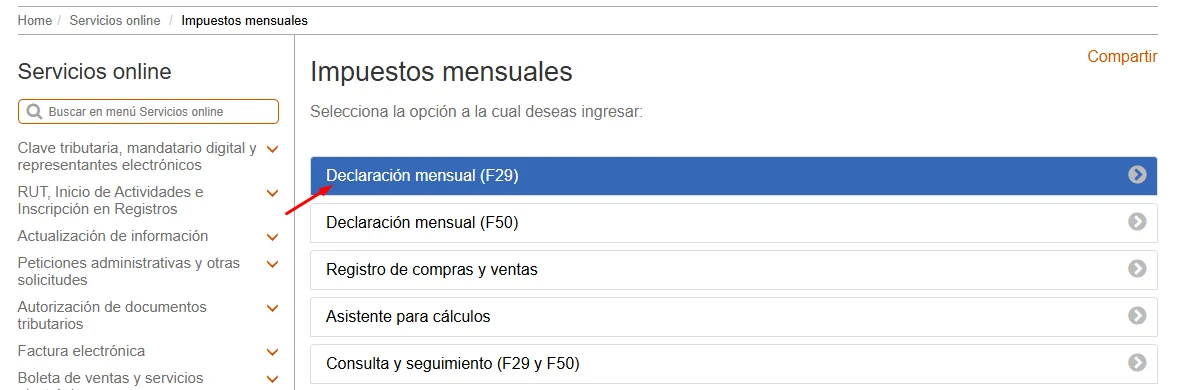
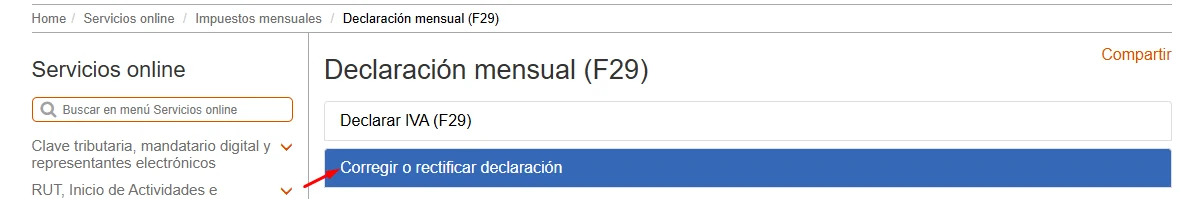
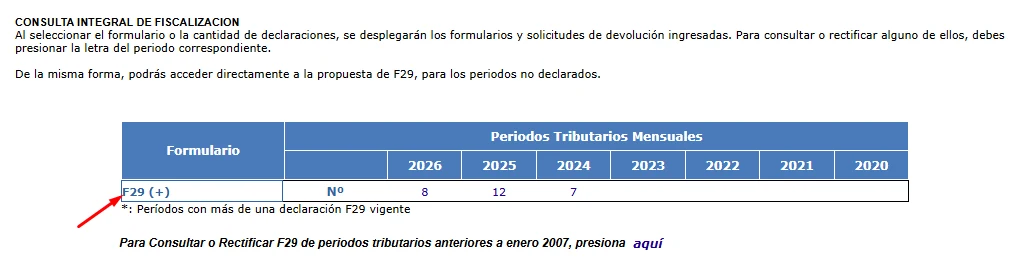
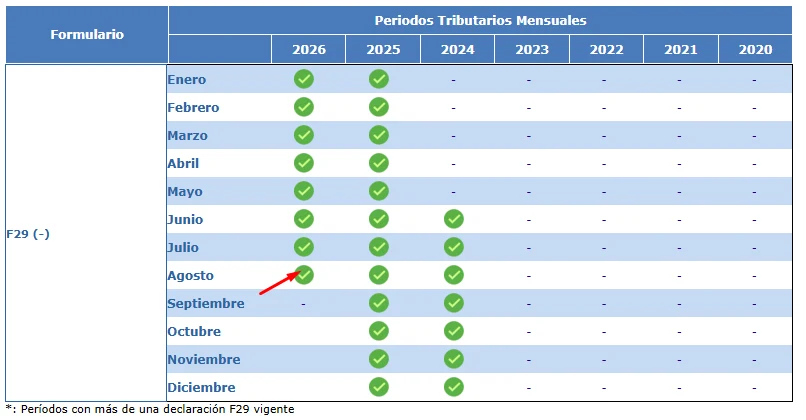
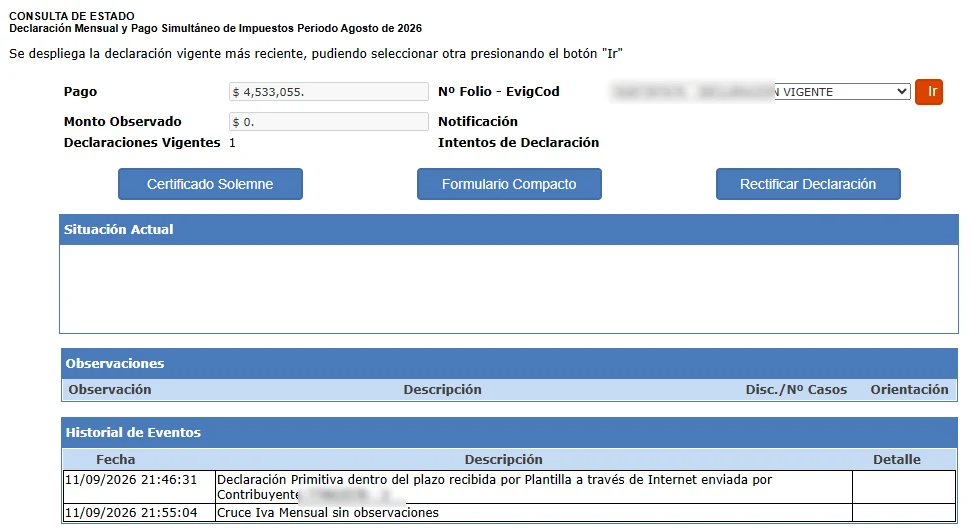
Lo que muestra cada pantalla
Hay dos consultas que se llaman parecido y responden preguntas distintas. La de arriba es la que usamos; la otra vive en «Impuestos mensuales → Consulta y seguimiento (F29 y F50)».
| Pantalla | Para qué sirve |
|---|---|
| Consultar estado de declaración | Acá está el Certificado Solemne, que es el documento que acredita que presentaste un F29. |
| Consulta Integral F29 | Acá ves si un período quedó observado y cuánta diferencia detectó el Servicio. Marca cada mes con un ✓ verde si está limpio. |
Ninguna de las dos muestra la deuda. Los giros están en «Consultar y pagar giros», y la deuda viva está en la cartola fiscal de la TGR.
El certificado no dice que pagaste
El Certificado Solemne acredita la declaración, no el pago. Si lo que te piden es acreditar que estás al día, ese documento sale de la Tesorería, no del SII. Es el tipo de confusión que se descubre el día de la licitación.
El interés por atraso dejó de ser 1,5% mensual
Este es el número que casi nadie actualizó. La Ley 21.713 reescribió el inciso tercero del artículo 53 del Código Tributario y, desde el 1 de enero de 2025, el interés penal dejó de ser una tasa fija mensual. Ahora es una tasa diaria que el SII fija por resolución dos veces al año, en junio y en diciembre.
La tasa vigente hoy
0,0213888889% diario, fijada por la Resolución Exenta SII N°88 del 26 de junio de 2026, vigente hasta el 31 de diciembre de 2026. En un mes de treinta días eso es cerca de 0,64%: menos de la mitad del 1,5% que todavía repiten los blogs de software de facturación.
La cifra la publicamos con su fecha de vigencia a propósito, porque cambia cada semestre. Si estás leyendo esto después de fin de año, hay una resolución nueva y esta ya no sirve.
Y dos matices sobre el cálculo
- La tasa que se aplica es la del día en que pagas, no la del mes en que te atrasaste. No se congela.
- Pagar tarde dentro del mismo mes no lleva reajuste. Lleva interés y multa, pero no reajuste. Es un matiz que casi nadie publica y que cambia el número final.
La multa es aparte y sale del artículo 97 N°11 del Código Tributario: 10% de lo adeudado, más 2% por cada mes de retardo, con tope de 30%. Si el atraso lo detecta el SII en una fiscalización, sube a 20% con tope de 60%. En el formulario todo esto aparece calculado solo, en los códigos 92, 93 y 94.
Los plazos son tres, no dos
| Día | Cuándo aplica |
|---|---|
| 12 | Regla general. |
| 20 | Solo si declaras Y pagas por internet, siendo facturador electrónico de primera categoría o emisor de boletas de honorarios electrónicas de segunda. |
| 28 | Declaración sin pago, y solo por internet. |
Si el vencimiento cae sábado, feriado o el 31 de diciembre, pasa al primer día hábil. Pero ese día extra es para declarar: no se considera para calcular reajustes si el impuesto no se pagó a tiempo.
Un error frecuente: la postergación del pago del IVA hasta dos meses no es una prórroga para declarar. El propio artículo 64 del DL 825 lo dice — en esos casos «no podrá prorrogarse la obligación de declarar el impuesto».
Preguntas que nos hacen
¿El Certificado Solemne sirve para acreditar que estoy al día?
No. Certifica la declaración, no el pago. Acredita que presentaste el F29 de un período, nada más. Si lo que te piden es estar al día con el fisco, ese documento es la cartola fiscal de la TGR, que es otro organismo y otra clave. Llevar el certificado equivocado a una licitación es un error caro.
¿Cuál es el plazo del F29, el 12 o el 20?
Son tres, no dos. El 12 es la regla general. El 20 corre solo si declaras y pagas por internet siendo facturador electrónico de primera categoría o emisor de boletas de honorarios electrónicas de segunda. Y el 28 es para la declaración sin pago, que solo se puede presentar por internet. Si el vencimiento cae sábado, feriado o el 31 de diciembre, corre al primer día hábil.
Declaré pero el banco rechazó el pago. ¿Quedó presentada?
No. El SII es explícito: si el pago no se concreta, lo que hubo fue «el intento de presentar una declaración». La declaración vale cuando el pago se concreta. Mucha gente cree que quedó lista y descubre el atraso meses después, con los recargos corriendo desde el vencimiento original.
El banco me pide los F29 de dos años. ¿Saco 24 certificados?
No hace falta. Eso es exactamente lo que trae una carpeta tributaria del tipo «solicitar créditos»: las declaraciones de IVA de los últimos 24 períodos, en un solo documento. El Certificado Solemne es para acreditar un período puntual.
¿Tienes F29 atrasados y no sabes cuánto sumaron?
Con la tasa nueva la cuenta no es la que todos hacen. Cuéntanos qué períodos están pendientes y lo calculamos.
Lo que citamos
Código Tributario, artículo 53 — el interés penal. Su inciso tercero fue reescrito por la Ley 21.713 (D.O. 24.10.2024, vigente desde el 1 de enero de 2025), que reemplazó la tasa fija por una tasa diaria derivada de la tasa de interés corriente que publica la CMF. El inciso segundo es el que exime de reajuste a lo pagado dentro del mismo mes del vencimiento.
Resolución Exenta SII N°88, de 26 de junio de 2026 — fija la tasa de interés penal diaria vigente entre el 1 de julio y el 31 de diciembre de 2026, y dispone que se aplica la tasa vigente al momento del pago.
Código Tributario, artículo 97 N°11 — la multa por retardo en el pago de impuestos de retención o recargo, que es el caso del IVA.
DL 825, artículo 64 — el plazo del día 12, su extensión al 20 para quienes declaran y pagan por internet, y la postergación del pago del IVA que no prorroga la declaración.
Si lo que necesitas es mostrarle varios períodos a un banco, el camino corto es otro: la carpeta tributaria ya trae los F29 de los últimos 24 meses.