Trámite · SII
Formulario 22: compacto, en detalle y las observaciones
El banco pide «el F22 completo» y ese nombre no existe en el SII. La versión larga existe, pero está escondida en el historial y no entre los botones.
Publicado el · 5 pasos · Pantalla revisada el 27 de septiembre de 2026
Media hora perdida en el banco suele empezar por lo mismo: dos nombres que se usan todos los días y que no existen en el SII. Y una vez adentro, la versión larga del formulario no está donde uno la busca.
Cómo se hace
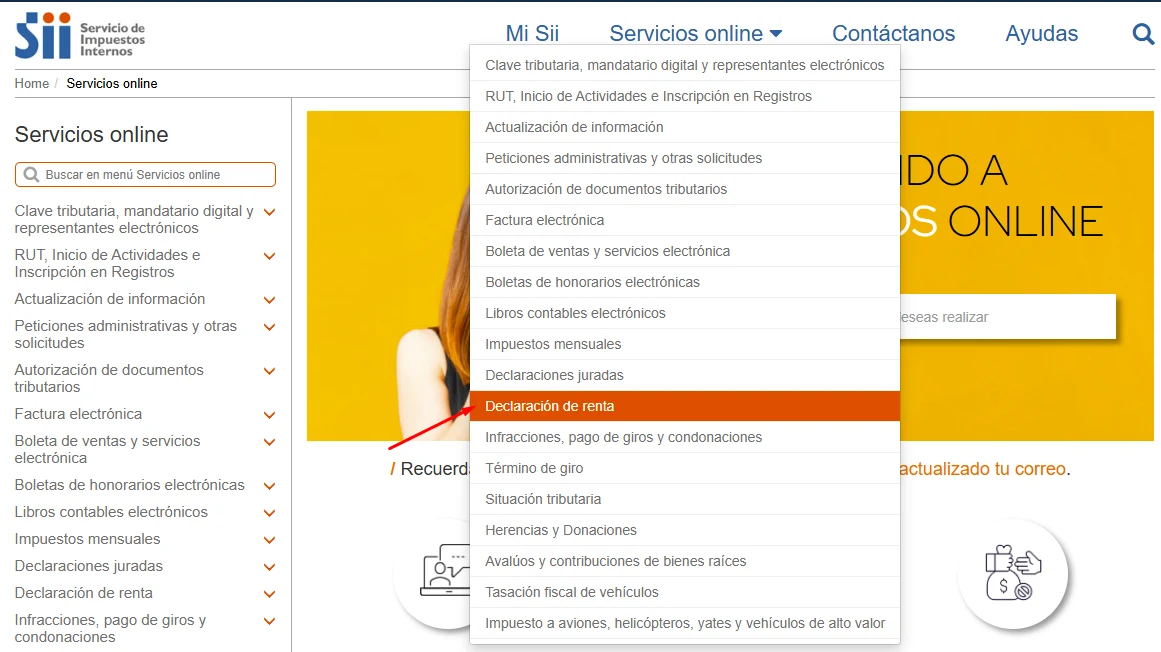
1. Servicios online → Declaración de renta
Bastante abajo del menú, después de «Declaraciones juradas».
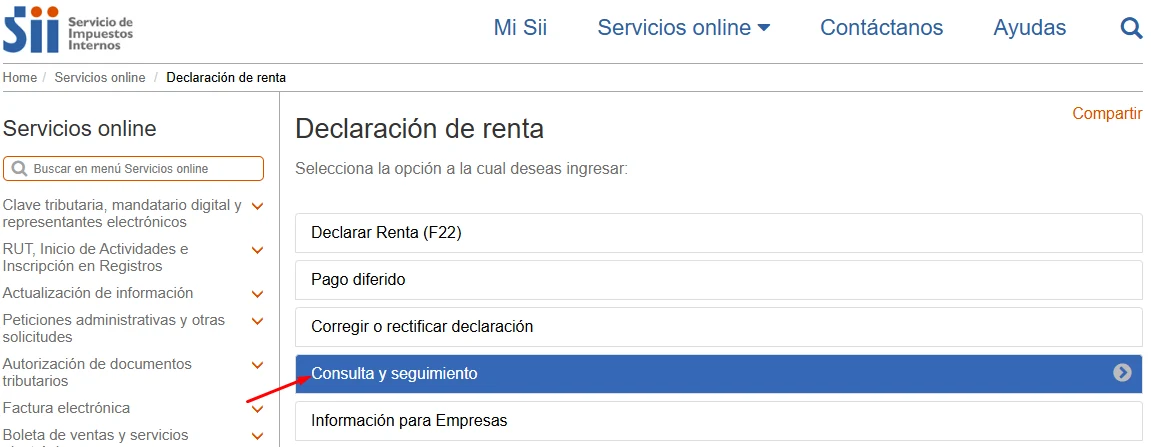
2. Consulta y seguimiento
No «Corregir o rectificar»: esa es para cambiar la declaración. Para verla, Consulta y seguimiento.
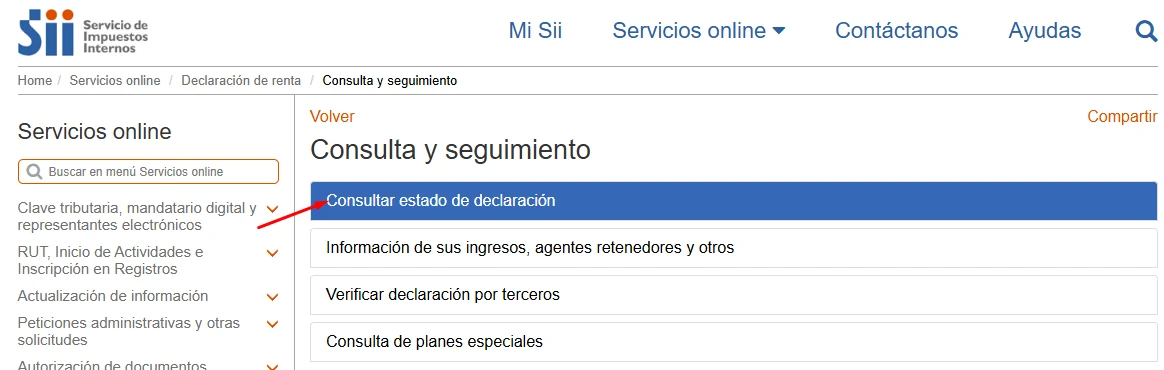
3. Consultar estado de declaración
La primera de las cuatro. Las otras sirven para otras cosas: revisar lo que informaron de ti, verificar una declaración ajena y consultar planes especiales.
4. Elige el año tributario
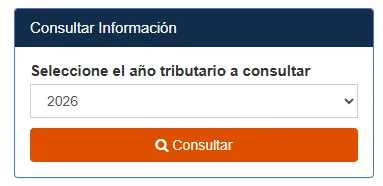
Un selector y un botón. Ojo con la diferencia entre año tributario y año comercial: el año tributario 2026 corresponde a lo que ganaste en 2025.
5. Descarga lo que necesites
Los botones de arriba dan Ver Certificado Solemne, Ver Formulario 22 Compacto, Rectificar Declaración y Observaciones. Y abajo, en el Historial, está lo que casi nadie encuentra.
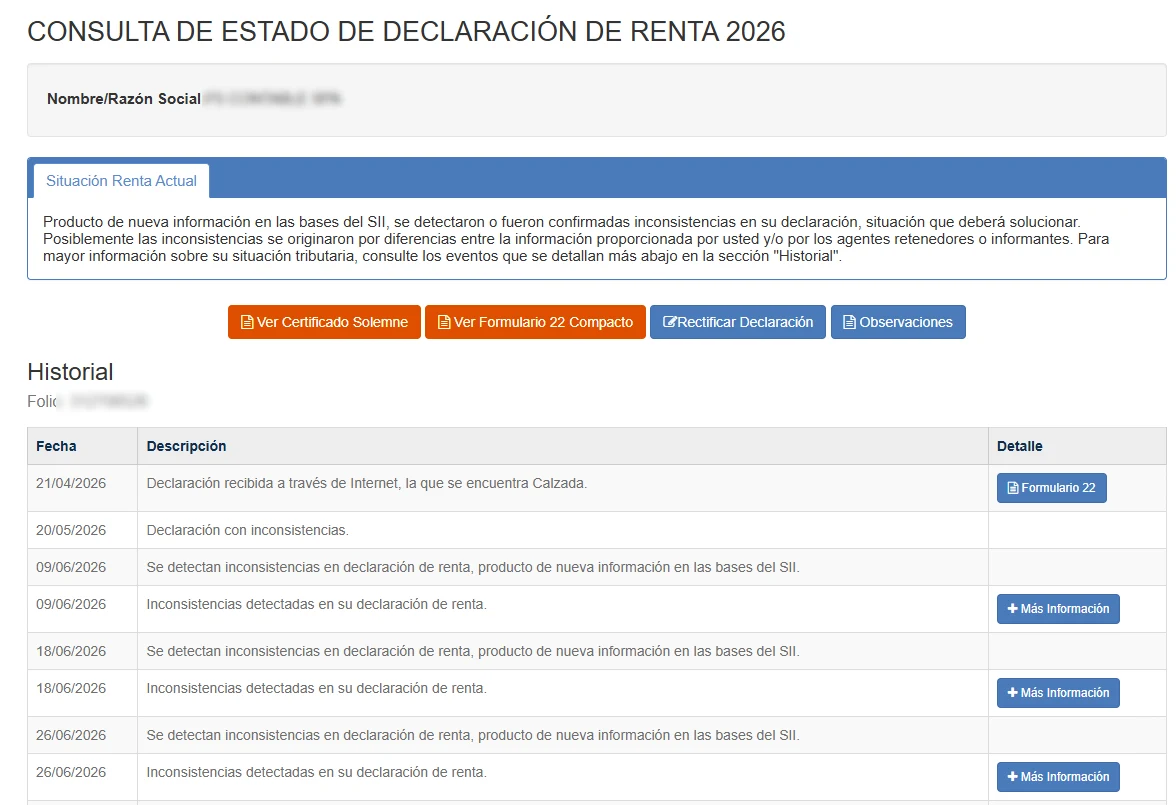
La versión larga está en el historial, no entre los botones
Los botones de arriba ofrecen el compacto. La versión en detalle —lo que el banco suele llamar «el F22 completo»— sale del botón «Formulario 22» que aparece en la columna Detalle del historial, en la fila de la declaración recibida. Ahí se pierde casi todo el mundo, y no es culpa suya: son dos descargas distintas en dos lugares distintos de la misma pantalla.
«Completo» y «DAI» no existen
| Lo que te piden | Lo que en realidad es |
|---|---|
| «El F22 completo» | El SII tiene dos versiones de tu declaración presentada: «compacto» y «en detalle». Lo que suelen querer es la segunda. |
| «La declaración anual de ingresos» o DAI | Jerga bancaria. Casi siempre se resuelve con la carpeta tributaria, que trae el F22 adentro. |
Ojo con la palabra «completo»
Dentro del propio sii.cl, «completo» sí existe — pero para otra cosa. Es el formulario en blanco de muestra, el archivo que lleva impreso «Formulario de muestra no válido para declarar». Si buscas «F22 completo» y descargas ese, te llevas una hoja vacía.
Y una diferencia que importa más de lo que parece
El F22 que viaja dentro de la carpeta tributaria es siempre el compacto, y de los últimos tres años nada más. Si lo que el ejecutivo necesita es ver códigos específicos, o una declaración más antigua, la carpeta no alcanza.
Hay además un detalle que descoloca a los bancos: la verificación de autenticidad que hacen ellos y las notarías necesita el folio más cinco códigos determinados del formulario. Si mandas una captura recortada o una foto parcial, el tercero no puede validarla y te la devuelve.
Las observaciones, y el mito del plazo
Una declaración observada es una declaración en la que el SII detectó una inconsistencia entre lo que declaraste y lo que él tiene informado por terceros. Se identifican con un código de letra y número —A08, G33, G47— acompañado de una glosa.
Los códigos cambian de significado según el año
Esto es lo que casi nadie dice y lo que hace inútil la mitad de lo que se publica al respecto: un mismo código no significa lo mismo en años tributarios distintos. A08 en 2026 controla una cosa y en 2011 controlaba otra. Cualquier explicación de un código tiene que venir amarrada al año, y la ficha que hay que abrir es la de tu año tributario.
Sobre el plazo: no existe uno legal genérico. Lo que hay son otros relojes — la fecha de la carta que te llegó, la rectificatoria por internet que se habilita desde la segunda semana de junio, y el mes prorrogable de la citación del artículo 63 del Código Tributario si el caso escala. Si alguien te dice «tienes tantos días» sin haber mirado tu carta, se lo está inventando.
La devolución no se pierde
Queda retenida, total o parcialmente, y el SII puede liberar un monto parcial mientras se resuelve el resto. Se paga cuando rectificas o acreditas lo que piden. El límite de fondo son los tres años del artículo 126 del Código Tributario.
Y conviene separar dos cosas que se mezclan: una declaración puede estar aceptada y aun así llegarte menos plata, por retenciones de Tesorería —CAE, pensiones de alimentos, deudas previsionales—. Eso no es una observación del SII y no se arregla en el SII.
Preguntas que nos hacen
- El banco me pide el «F22 completo». ¿Cuál le mando?
Ese nombre no existe en el SII, y ahí está el enredo. El Servicio tiene dos versiones de tu declaración presentada: compacto y en detalle. Lo que el banco suele querer cuando dice «completo» es el segundo, y no está entre los botones de arriba: sale del botón «Formulario 22» del historial. Ojo además con que dentro de sii.cl «completo» sí existe, pero para otra cosa: es el formulario en blanco de muestra, que dice «no válido para declarar».
- ¿El F22 que viene en la carpeta tributaria me sirve?
Depende de para qué. En la carpeta tributaria el F22 viaja siempre en formulario compacto y solo de los últimos tres años. Si el ejecutivo necesita ver códigos específicos o una declaración más antigua, la carpeta no lo reemplaza y hay que descargar la versión en detalle aparte.
- Mi declaración quedó observada. ¿Pierdo la devolución?
No se pierde: queda total o parcialmente retenida, y el SII puede autorizar un monto parcial mientras se resuelve el resto. Se libera cuando rectificas o acreditas lo que te están pidiendo. El límite de fondo son los tres años del artículo 126 del Código Tributario para pedir devoluciones.
- ¿Cuántos días tengo para responder una observación?
No hay un plazo legal único, aunque suene raro. Lo que existe son otros relojes: la fecha y hora de la carta de notificación, la rectificatoria por internet que se habilita desde la segunda semana de junio, y —si el caso escala a fiscalización— el mes prorrogable de la citación del artículo 63 del Código Tributario. Cualquiera que te diga «tienes X días» sin mirar tu carta se lo está inventando.
- ¿Toda observación se arregla rectificando por internet?
No, y es un error que hace perder tiempo. Las fichas del SII rotulan algunas explícitamente como «corregible por internet»; otras no lo son. La G47, por ejemplo —origen de los fondos, artículos 70 y 71 de la Ley de la Renta— exige aportar documentación y atención. «Y rectificas y listo» es falso para una parte importante de los casos.
¿Te llegó una observación y no sabes qué te están pidiendo?
Mándanos el código y el año tributario y te decimos si se arregla rectificando o si hay que juntar respaldos.
Lo que citamos
Guía Práctica de Declaración de Renta del SII — de donde salen los nombres literales de las dos versiones del formulario presentado, «compacto» y «en detalle», y el tratamiento de la devolución cuando hay inconsistencias.
Código Tributario, artículo 63 — la citación y su plazo de un mes, ampliable por una sola vez. Es el reloj que corre cuando el caso pasa a fiscalización, y no antes.
Código Tributario, artículo 126 — los tres años para pedir devoluciones, que es el límite de fondo cuando una devolución quedó retenida.
Ley sobre Impuesto a la Renta, artículos 70 y 71 — el origen de los fondos, que es lo que hay detrás de las observaciones que no se arreglan por internet.
Del propio SII, el catálogo «Ayuda para corregir observaciones», que se publica por año tributario — y esa es justamente la razón por la que hay que abrir la ficha del año que corresponde y no la primera que aparezca en Google.
Si el banco además te pidió la carpeta, el tema vecino es cuál de las cuatro: lo vemos acá.