Trámite · SII
Cómo dar acuse de recibo a una factura en el SII
El paso a paso con las pantallas reales. Y una advertencia: hay una opción que te deja sin crédito fiscal, y esa no tiene vuelta atrás.
Publicado el · 11 pasos · Pantalla revisada el 27 de septiembre de 2026
Se hace dentro del Registro de Compras y Ventas, en la pestaña «Pendientes», y se pueden marcar varias facturas de una vez. Toma un par de minutos y es gratis. Los pasos van primero, con las pantallas; lo que conviene saber antes de elegir una opción, después.
Cómo se hace
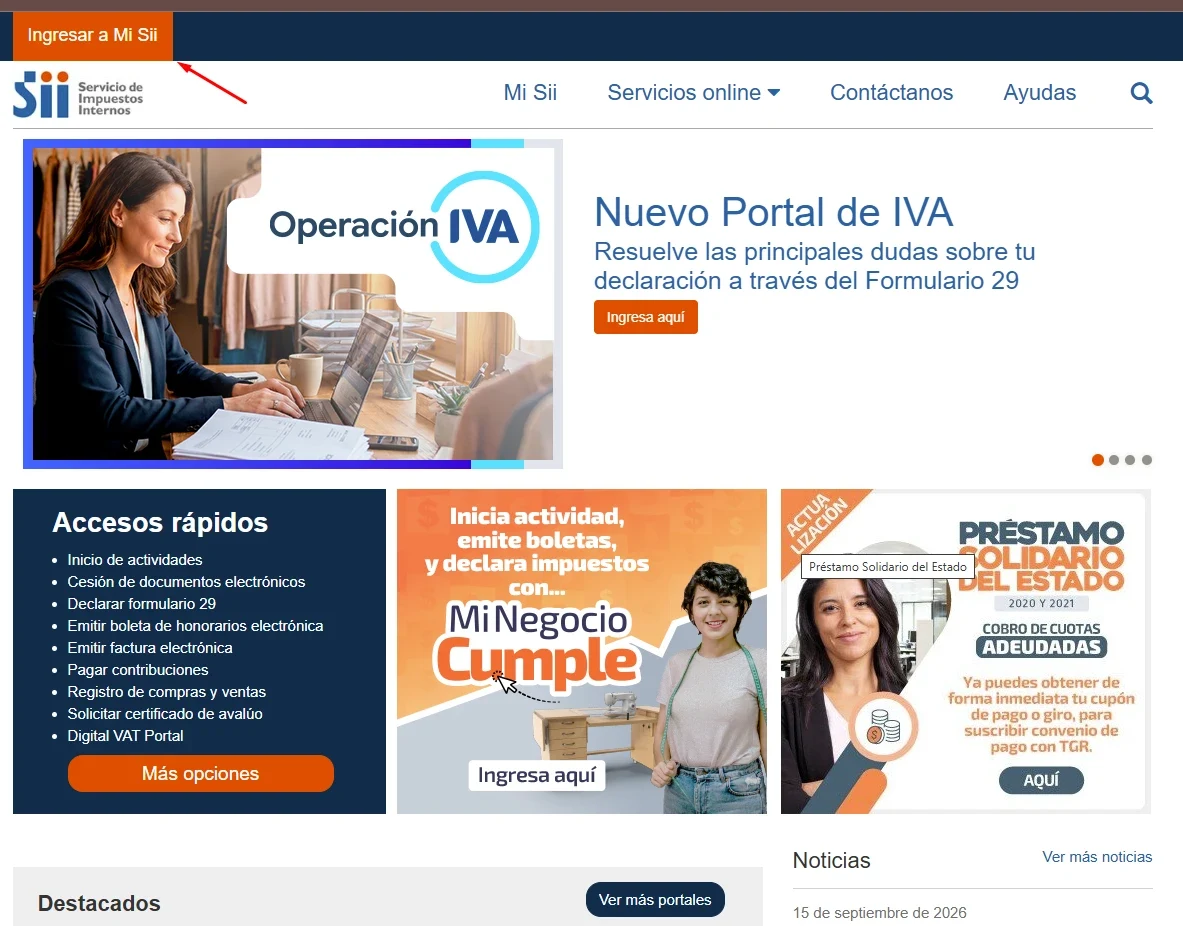
1. Entra a Mi Sii
El botón «Ingresar a Mi Sii» está arriba a la izquierda, en la franja azul.
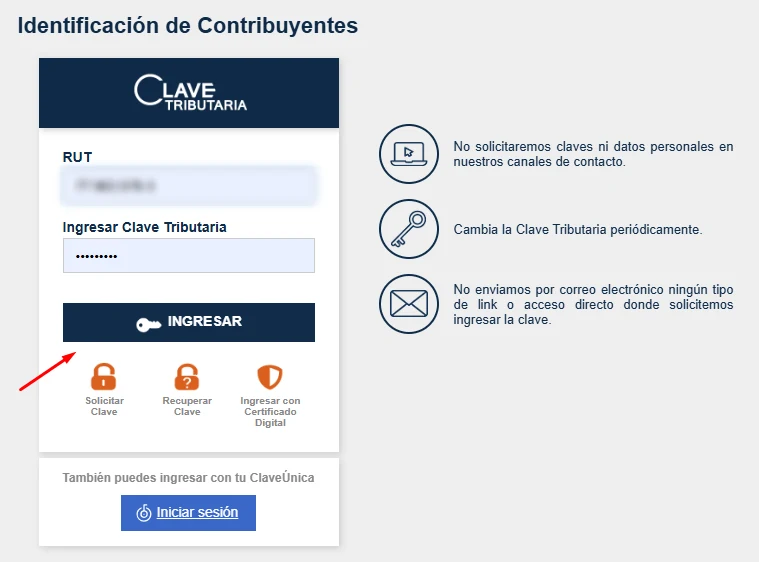
2. Identifícate
Con tu RUT y clave tributaria. Si prefieres, abajo del mismo recuadro está la entrada con Clave Única.
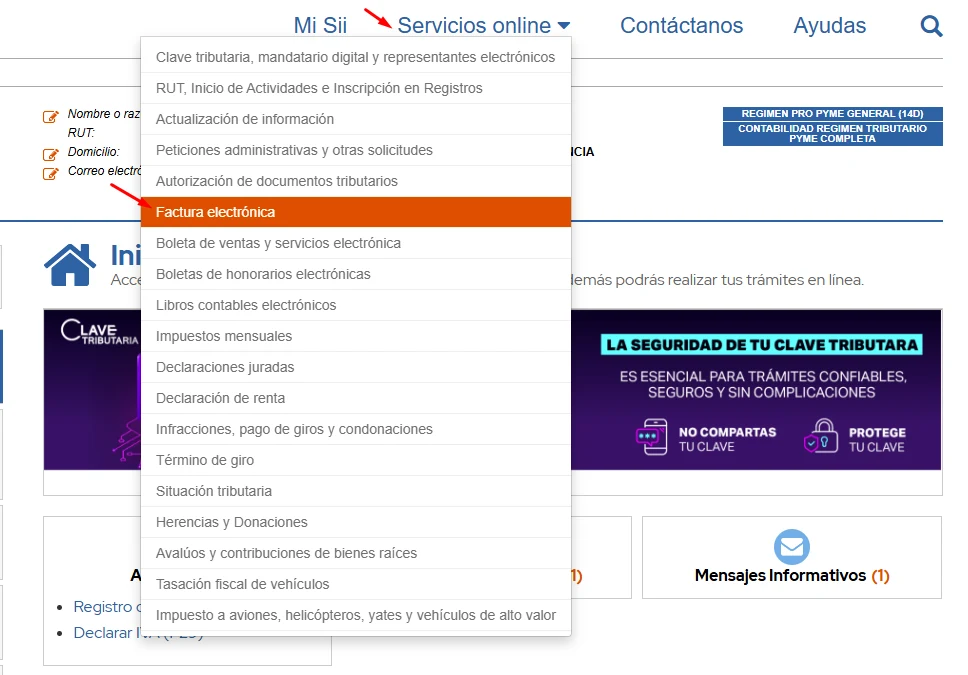
3. Abre Servicios online → Factura electrónica
Servicios online está en el menú de arriba. Despliégalo y elige Factura electrónica.
4. Entra al Registro de Compras y Ventas
Acá aparecen varias opciones que se llaman parecido. La que sirve para esto es Registro de Compras y Ventas, la cuarta. Más abajo vas a ver «Registro de Aceptación o Reclamo de un DTE»: ese es el otro camino, y está explicado más adelante.
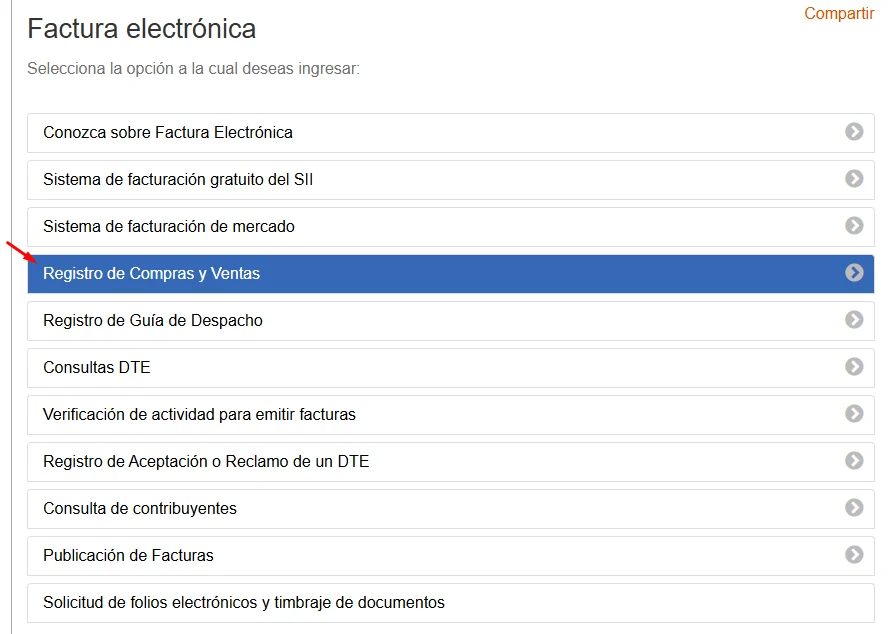
5. Aprieta «Ingresar al Registro de Compras y Ventas»
Es el único enlace de la página, arriba del material de ayuda.
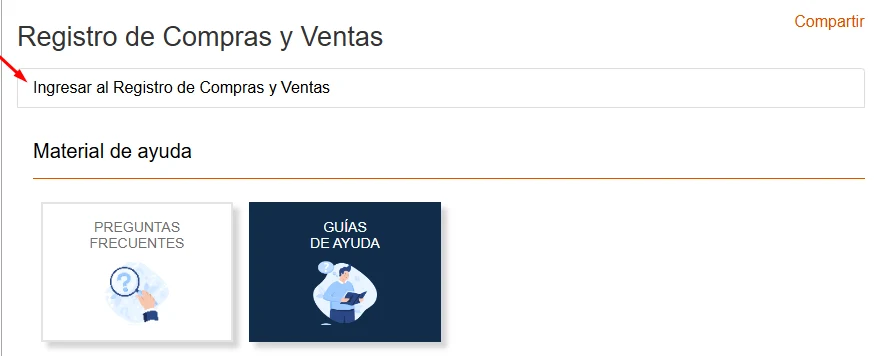
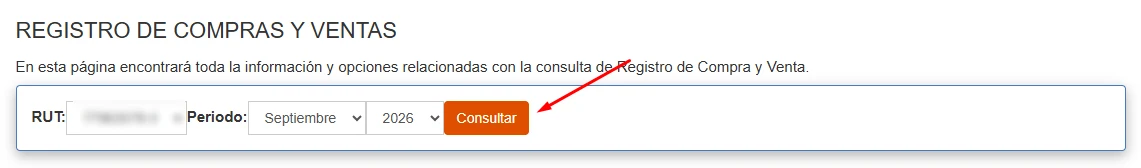
6. Elige el período y consulta
Deja tu RUT, elige el mes y el año que estás revisando y aprieta Consultar.
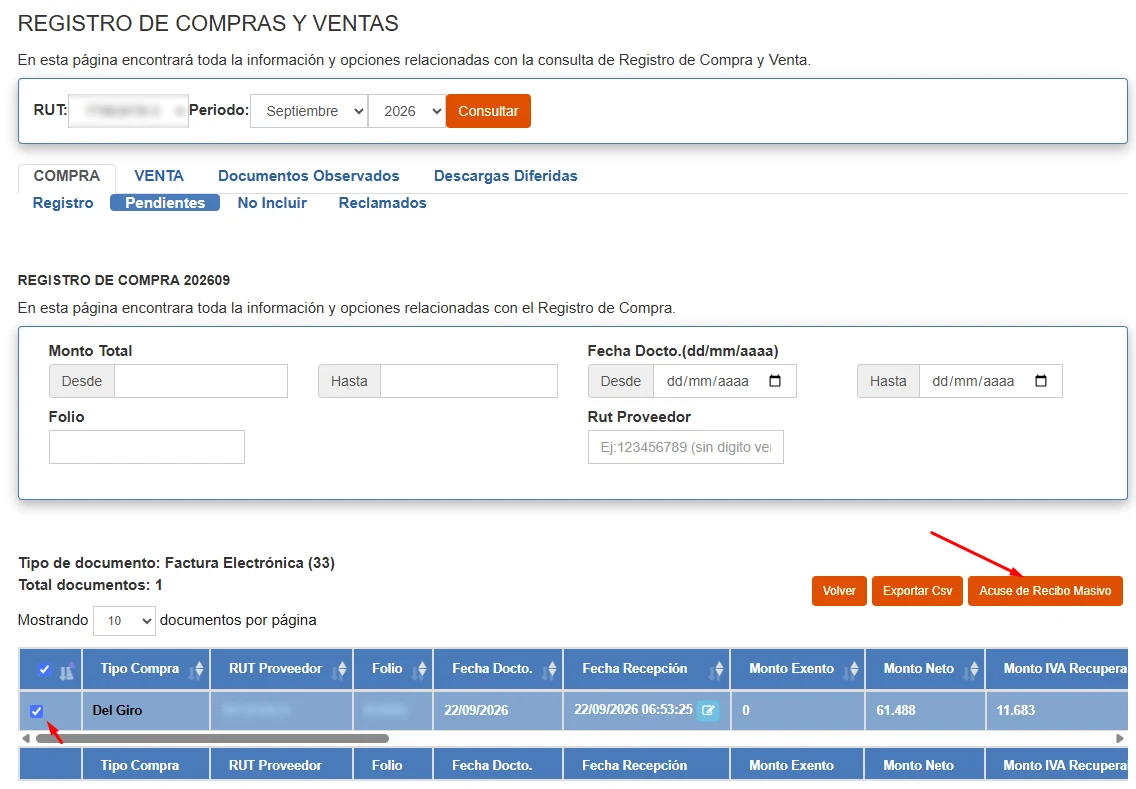
7. Anda a la pestaña «Pendientes»
Dentro de COMPRA, la segunda fila de pestañas tiene Pendientes. Ahí están las facturas que todavía no tienen acuse ni reclamo. Aprieta el tipo de documento —Factura Electrónica (33)— para ver el detalle.
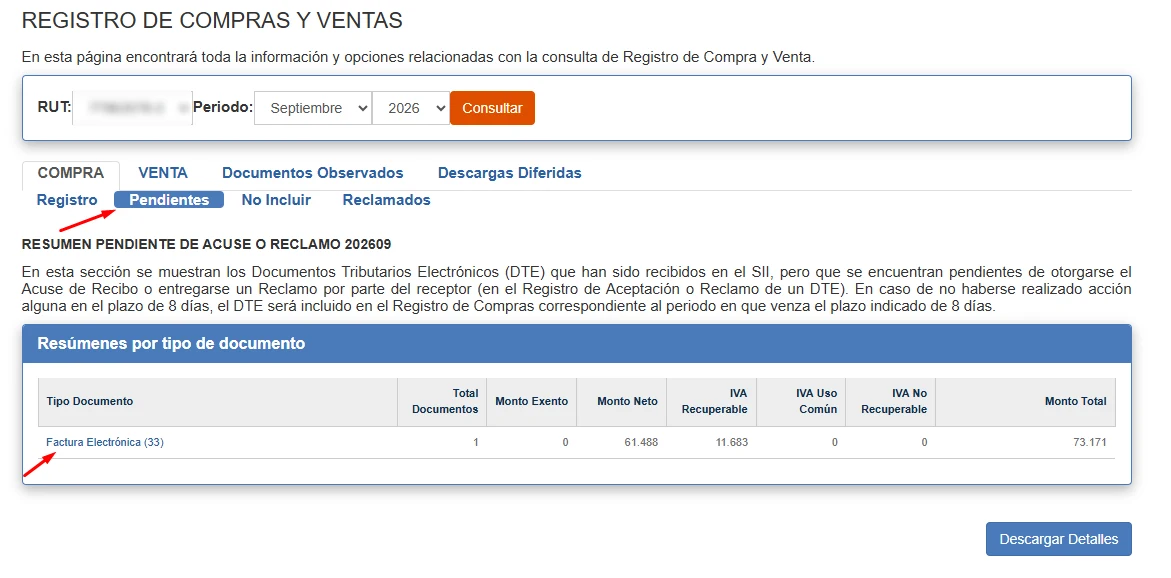
Lo dice la propia pantalla del SII
«En caso de no haberse realizado acción alguna en el plazo de 8 días, el DTE será incluido en el Registro de Compras correspondiente al periodo en que venza el plazo indicado de 8 días.»
8. Marca las facturas y aprieta «Acuse de Recibo Masivo»
Cada fila tiene un casillero a la izquierda, y el de la cabecera las marca todas. Con al menos una marcada se habilita el botón Acuse de Recibo Masivo, arriba a la derecha de la tabla.
9. Elige el tipo de acuse
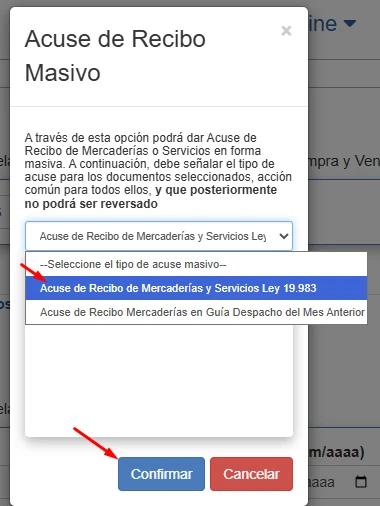
El selector ofrece dos opciones. La que corresponde casi siempre es «Acuse de Recibo de Mercaderías y Servicios Ley 19.983». La segunda es para un caso particular y está explicada más abajo.
10. Confirma
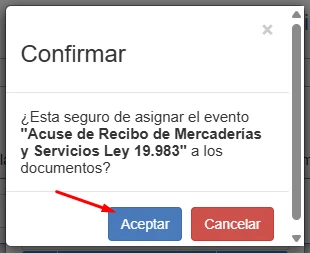
El SII pide una confirmación más antes de aplicar el evento.
11. Listo
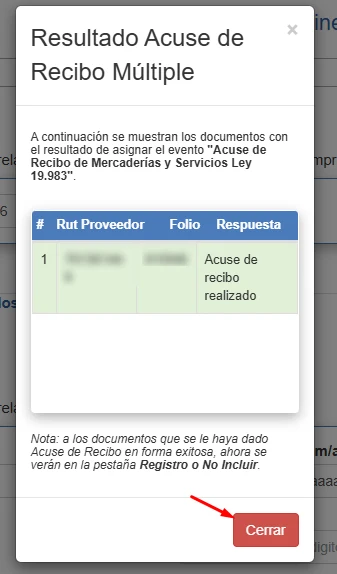
La ventana de resultado muestra, documento por documento, si el acuse quedó hecho.
El otro camino, y las tres opciones que solo están ahí
El acuse masivo del Registro de Compras y Ventas hace una sola cosa: otorgar el recibo. Sirve para el noventa por ciento de los casos —marcar las facturas del mes y cerrarlas— pero no sirve para reclamar.
Para eso está la otra puerta que viste en el paso 4: Registro de Aceptación o Reclamo de un DTE. Ese trabaja de a un documento —hay que tipear RUT del emisor, tipo de documento y folio— y ofrece cinco acciones en vez de dos.
| Opción | Qué hace en realidad | ¿Dónde está? |
|---|---|---|
| Otorga Recibo de Mercaderías o Servicios | Da derecho al crédito fiscal en el mes en que la usas. Es la del paso a paso de arriba. | En los dos |
| Recibo en guía de despacho del mes anterior | El caso especial que se explica más abajo. | En los dos |
| Acepta contenido del documento | Cierra tu derecho a reclamar y no hace nada más. No otorga el recibo ni adelanta el crédito. | Solo en el de a uno |
| Reclamo al contenido | Rechazas la factura. Pierdes el crédito fiscal de ese documento, de forma definitiva. | Solo en el de a uno |
| Reclamo por falta parcial o total | Mismo efecto: sin crédito fiscal. | Solo en el de a uno |
Las tres últimas no aparecen en el acuse masivo, y eso es bueno: son las que no se pueden deshacer.
La tercera fila es la trampa del registro de a uno. «Aceptar contenido» suena a la acción responsable y no lo es: te saca la posibilidad de reclamar sin darte nada a cambio, y el documento queda esperando igual a que se cumplan los ocho días. Si lo que querías era usar el crédito este mes, quedaste peor que si no hubieras entrado.
Lo que conviene saber antes de apretar
No, no pierdes el crédito fiscal por no hacer nada
Busca «acuse de recibo» y vas a encontrar la misma frase repetida en todas partes: que si no lo das, pierdes el crédito fiscal. No es así, y la ley lo dice sin que haya que interpretarla.
Lo que dice la ley, textual
Si el recibo no se otorgó dentro de los ocho días y tampoco hubo reclamo, «se presumirá que las mercaderías han sido entregadas o el servicio ha sido prestado». Está en el artículo 4, inciso cuarto, de la Ley 19.983, en la redacción que le dio la Ley 20.956. No hay pérdida de crédito por inacción: hay presunción a favor.
Frente a una factura recibida tienes tres caminos, y conviene verlos juntos:
| Qué haces | Qué pasa con el crédito fiscal | ¿Se puede deshacer? |
|---|---|---|
| Das el acuse de recibo | Lo usas en el mes en que lo diste. | No, pero tampoco hace falta. |
| No haces nada | Lo usas igual, en el mes en que se cumplen los ocho días. | Sí, mientras el plazo siga corriendo. |
| Reclamas | Te quedas sin crédito fiscal de ese documento. | No. Es definitivo. |
Los tres caminos suponen una factura a crédito. Las pagadas al contado se entienden con acuse en el mismo acto de pago.
Los ocho días no empiezan cuando crees
Son días corridos, sin descontar sábados, domingos ni festivos. La sorpresa es desde cuándo se cuentan, porque hay dos relojes y no marcan lo mismo.
- El de la ley. El artículo 3 N°2 de la Ley 19.983 cuenta los ocho días «siguientes a su recepción», es decir, desde que la factura te llega a ti.
- El del SII. La Circular N°4 del 11 de enero de 2017 los cuenta desde la fecha en que el documento fue recibido por el Servicio — la factura que el emisor le envió y que el SII no rechazó.
El que manda en la práctica es el segundo, porque es el que corre en la pantalla y el que decide tu crédito fiscal. Y parte antes: el emisor le manda el documento al SII y a ti casi a la vez, pero si el correo se demora o nadie revisa la bandeja, los días ya vienen corriendo. Cumplido el plazo, dice la misma circular, «no se considerarán las aceptaciones o reclamaciones posteriores»: la pantalla simplemente deja de dejarte hacer nada.
Y no se puede alargar por acuerdo
Hasta el 31 de octubre de 2016 las partes podían pactar un plazo de reclamo mayor, de hasta treinta días corridos. La Ley 20.956 eliminó esa posibilidad y dejó los ocho días fijos. Si tienes contratos antiguos que todavía dicen treinta, esa cláusula ya no rige.
El reclamo no tiene vuelta
La Circular N°4 de 2017 dispone que, reclamada dentro de plazo, la factura electrónica «no podrá ser posteriormente aceptada ni otorgarse a su respecto recibo de mercaderías entregadas o servicios prestados», y que «no dará derecho a crédito fiscal por parte del comprador o beneficiario del servicio».
La salida habitual es que el emisor anule con una nota de crédito y emita una factura nueva. Pero la circular dice que el emisor podrá optar por eso — no que deba. Si se niega, quedas sin crédito fiscal y sin documento que corregir. Por eso, frente a una factura con un error, la llamada al proveedor va antes que el clic.
El caso que sí te cuesta plata: el mes del crédito
Acá está el único perjuicio real de no hacer nada, y es de caja, no de impuesto. El SII lo publica en su propia página sobre el uso del crédito fiscal:
Las facturas de fin de mes se pasan al mes siguiente
«Todas aquellas facturas recibidas en el SII los últimos 8 días del mes tendrán su acuse de recibo automático al mes siguiente. Si quieres utilizar el crédito de dichas facturas en el mes de recepción en el SII, tendrás que dar tú mismo el acuse de recibo en el Registro de Aceptación o Reclamo de un DTE.»
La cuenta es simple: si te llegan facturas a crédito el 26 de septiembre, sus ocho días vencen en octubre, así que ese IVA crédito aparece en el F29 de octubre y no en el de septiembre. En un mes con mucha compra de fin de mes, eso es diferencia de caja real. Entrar al registro y dar el acuse a mano antes de que cierre el mes lo resuelve.
Y existe el camino inverso, para cuando la mercadería llegó un mes y la factura el siguiente: si diste acuse de recibo en una guía de despacho del mes anterior y el vendedor emite la factura dentro de los diez primeros días del mes siguiente, con forma de pago crédito y referencia a esa guía, entonces sirve la segunda opción del selector del paso 9 —«Acuse de Recibo Mercaderías en Guía Despacho del Mes Anterior»—, que deja la factura registrada en el mes anterior.
Cuándo no hace falta hacer nada
Hay dos situaciones en que el acuse de recibo simplemente no aplica, y las dos ahorran tiempo.
Las facturas pagadas al contado
Desde el 1 de julio de 2017, cuando el emisor informa que el pago se efectuó al contado no hay que otorgar el recibo: el documento da derecho a crédito fiscal en el período en que se recibe y no requiere registrar nada. Lo estableció la Circular N°35 del 23 de junio de 2017.
La contrapartida está en la misma circular y conviene tenerla presente si eres tú quien emite: esas facturas no pueden ser cedidas. Si tu proveedor financia su operación con factoring, declarar «contado» una venta que en realidad es a crédito le cierra esa puerta.
Los servicios
Este merece una advertencia, porque la ley y la página de ayuda del SII no dicen lo mismo. El artículo 23 N°7 del DL 825 —el que condiciona el crédito fiscal al acuse de recibo— termina con esta frase:
Artículo 23 N°7 del DL 825, textual
«Esta limitación no regirá en el caso de prestaciones de servicios, ni de actos o contratos afectos en los que, por aplicación de lo dispuesto en el artículo 55, la factura deba emitirse antes de concluirse la prestación de los servicios o de la entrega de los bienes respectivos.»
Las Preguntas Frecuentes del SII, en cambio, responden que hay que dar acuse de recibo «a todo tipo de facturas electrónicas». Son dos cosas distintas, y la que tiene rango de ley es la primera. En la práctica, dar el acuse igual no te perjudica y te evita la discusión; pero si alguna vez te cuestionan el crédito de una factura de servicios sin acuse, el texto de arriba es el que hay que tener a mano.
Y una precisión que se olvida seguido: el artículo 23 N°7 habla de «facturas emitidas en medios distintos del papel». Para las facturas en papel el crédito no está condicionado al acuse — aunque la obligación de otorgar el recibo, que es de la Ley 19.983 y sirve para la cesión, sigue existiendo igual.
Los ocho días y los treinta no son lo mismo
Dos plazos de la misma ley que se confunden todo el tiempo, y no tienen nada que ver entre sí:
| Plazo | Para qué es | Desde cuándo |
|---|---|---|
| 8 días corridos | Reclamar la factura o dar el acuse de recibo. | La recepción de la factura (el SII cuenta desde que el DTE llegó a sus bases). |
| 30 días corridos | Pagarla. Es la Ley 21.131, la del pago a treinta días. | La recepción de la factura. Y no desde el acuse de recibo. |
El punto fino del segundo: la ley declara sin efecto alguno las cláusulas que establezcan un plazo de pago «contado desde una fecha distinta de la recepción de la factura». O sea que un contrato que diga «pagamos a 30 días desde el acuse de recibo» no sirve: los treinta días corren igual desde que la factura se recibió.
Los treinta días admiten excepción, pero acotada: las partes pueden acordar por escrito un plazo mayor, y ese acuerdo tiene que inscribirse dentro de cinco días hábiles en el registro que lleva el Ministerio de Economía. Si no se inscribe, la cláusula se tiene por no escrita y rigen los treinta. Desde la Ley 21.217 ese acuerdo además está prohibido cuando quien vende es una empresa de menor tamaño y quien compra supera el tramo más alto de ingresos. Si eres pyme y te ofrecen firmar pago a noventa días, eso último es lo que conviene saber.
Preguntas que nos hacen
- Si no doy acuse de recibo, ¿pierdo el crédito fiscal?
No. Si no haces nada y tampoco reclamas, a los ocho días corridos la ley presume que la mercadería fue entregada y el documento queda con acuse de recibo automático. El crédito llega igual. Lo que pierdes es elegir en qué mes usarlo y el derecho a reclamar esa factura.
- ¿Los ocho días son hábiles o corridos, y desde cuándo corren?
Corridos, sin descontar sábados, domingos ni festivos. Y ojo con el punto de partida, porque hay dos: la ley los cuenta desde que tú recibes la factura, pero el SII los cuenta desde que el documento entró a sus bases de datos. El reloj que vas a ver en pantalla es el del SII, y parte cuando el emisor le envía el documento, no cuando a ti te llega el correo.
- Me llegó una factura con un error. ¿La reclamo?
Piénsalo dos veces, porque el reclamo no se puede deshacer y te deja sin el crédito fiscal de ese documento. Después de reclamar no puedes aceptar ni dar acuse de recibo. La salida normal es que el emisor anule con nota de crédito y emita una factura nueva, pero eso es algo que él puede hacer, no que esté obligado a hacer. Si se niega, te quedas sin crédito y sin documento que corregir. Conviene llamarlo antes de apretar.
- ¿«Acepta contenido DTE» es lo mismo que dar acuse de recibo?
No, y es la confusión más cara del registro. «Aceptar contenido» solamente cierra tu posibilidad de reclamar: no otorga el recibo de mercaderías y no adelanta el crédito fiscal. El documento queda igual esperando a que se cumplan los ocho días. Si lo que querías era usar el crédito este mes, esa opción te deja en el peor de los dos mundos: sin reclamo y sin crédito adelantado.
- ¿Tengo que dar acuse a las facturas que pagué al contado?
No. El SII lo dice sin rodeos: «todas las facturas con pago contado se entienden con acuse de recibo en el mismo acto de pago del documento». Dan crédito en el mes de recepción sin que entres a ninguna parte. La contrapartida es que esas facturas no se pueden ceder, así que si tu proveedor trabaja con factoring le importa cómo declaras la forma de pago.
- ¿Se puede dar acuse de recibo a varias facturas de una vez?
Sí, y es la forma rápida de cerrar un mes. En el Registro de Compras y Ventas, pestaña Pendientes, marcas las facturas con el casillero de la izquierda —el de la cabecera las marca todas— y aprietas Acuse de Recibo Masivo. El otro registro, el de Aceptación o Reclamo, sí trabaja de a un documento y obliga a tipear RUT, tipo y folio. Lo que no existe es un acuse automático configurable: lo que la gente llama «automático» es la presunción legal de los ocho días, que opera sola.
¿Se te pasó el plazo de una factura importante?
Si ya reclamaste algo que no correspondía, o si necesitas ordenar el crédito fiscal de un mes que quedó mal armado, cuéntanos el caso y lo revisamos.
Lo que citamos
Ley N°19.983 — regula la transferencia y otorga mérito ejecutivo a la copia de la factura. El artículo 3 fija los dos procedimientos de reclamo y los ocho días corridos; el artículo 4, inciso cuarto, establece la presunción de entrega cuando no hubo recibo ni reclamo. Ambos en la redacción que les dio la Ley N°20.956 (D.O. 26.10.2016), que además eliminó la posibilidad de pactar un plazo de reclamo mayor.
DL 825 de 1974, artículo 23 N°7 — condiciona el crédito fiscal de las facturas emitidas en medios distintos del papel al acuse de recibo, y excluye expresamente las prestaciones de servicios. Lo incorporó la Ley N°20.727 respecto de facturas emitidas desde el 31 de julio de 2014.
Circular SII N°21, de 24.03.2015 — distingue los tres acuses del modelo de facturación electrónica y precisa que el artículo 23 N°7 agregó un requisito copulativo, sin modificar los plazos de los artículos 23 y 24 del DL 825.
Circular SII N°4, de 11.01.2017 — fija el cómputo de los ocho días desde la recepción del documento en el SII, y establece que la factura reclamada no puede aceptarse después ni da derecho a crédito fiscal.
Circular SII N°35, de 23.06.2017 — exime del recibo a los documentos informados como pagados al contado, a cambio de que no puedan cederse. Rige desde el 1 de julio de 2017.
Ley N°21.131 (D.O. 16.01.2019) y Ley N°21.217 (D.O. 03.04.2020) — el pago a treinta días corridos desde la recepción de la factura, el registro de acuerdos con plazo excepcional y la prohibición de esos acuerdos frente a empresas de menor tamaño.
Del propio SII, la página «¿Cuándo corresponde el uso del crédito fiscal?», de donde sale la regla de las facturas recibidas en los últimos ocho días del mes.
Si esto te tocó porque estás ordenando facturas que no cuadran, el tema vecino es cuándo una factura pagada a otra cuenta te hace perder el crédito: lo desarmamos acá.