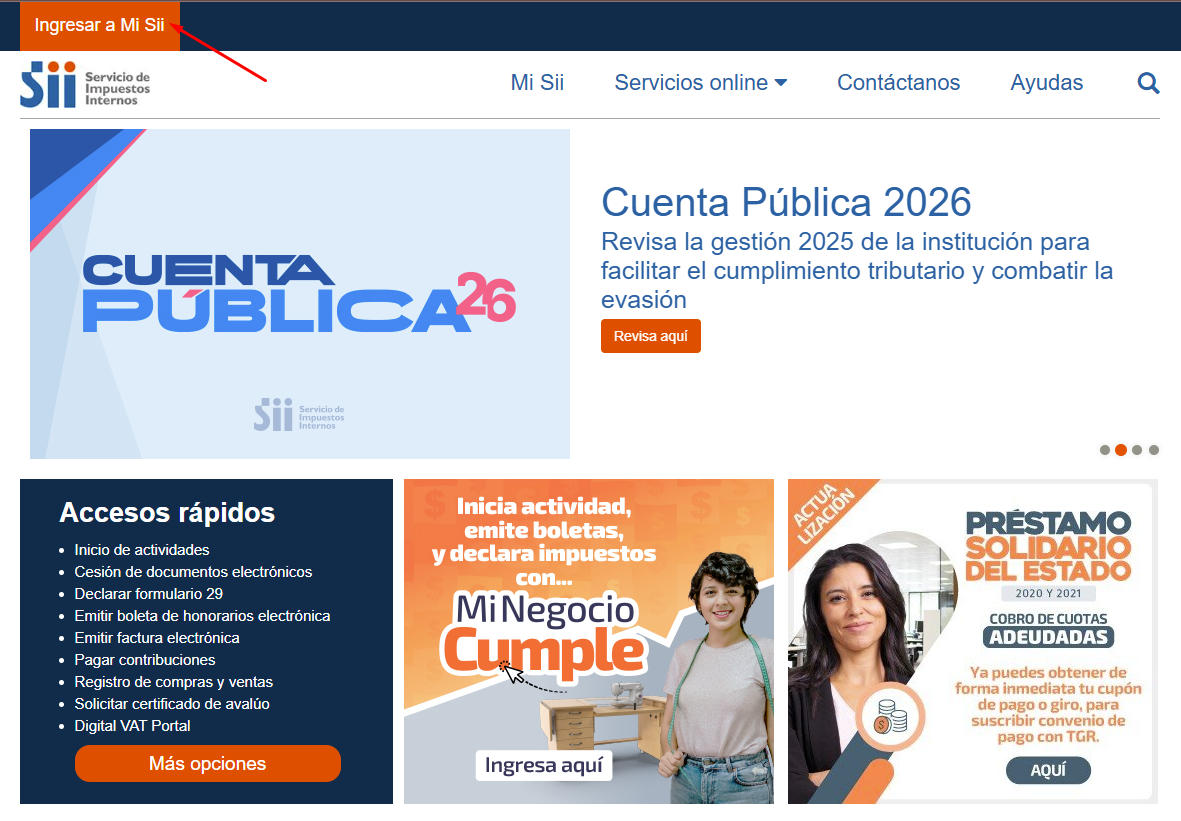
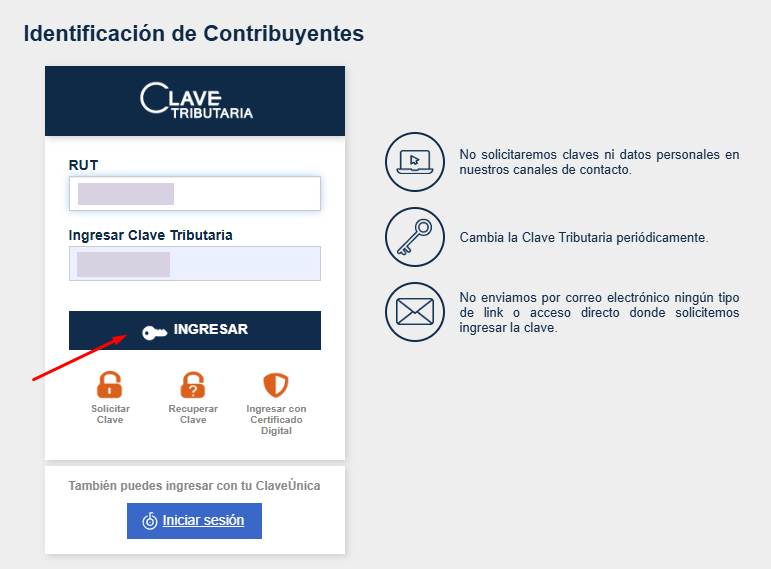
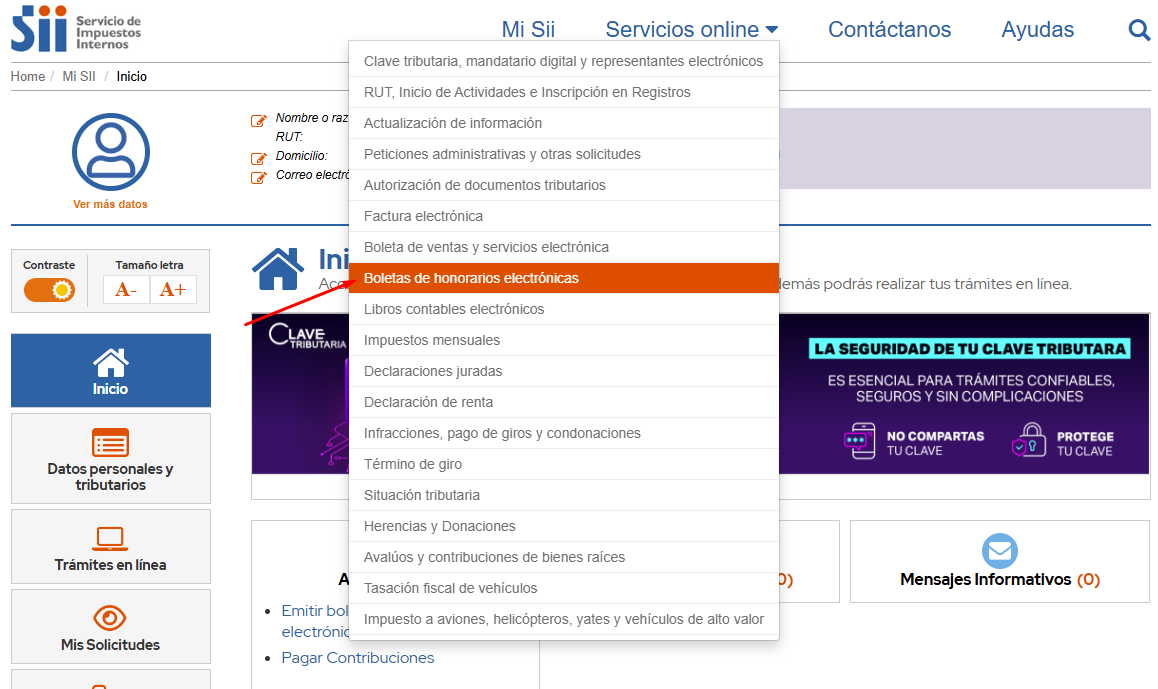
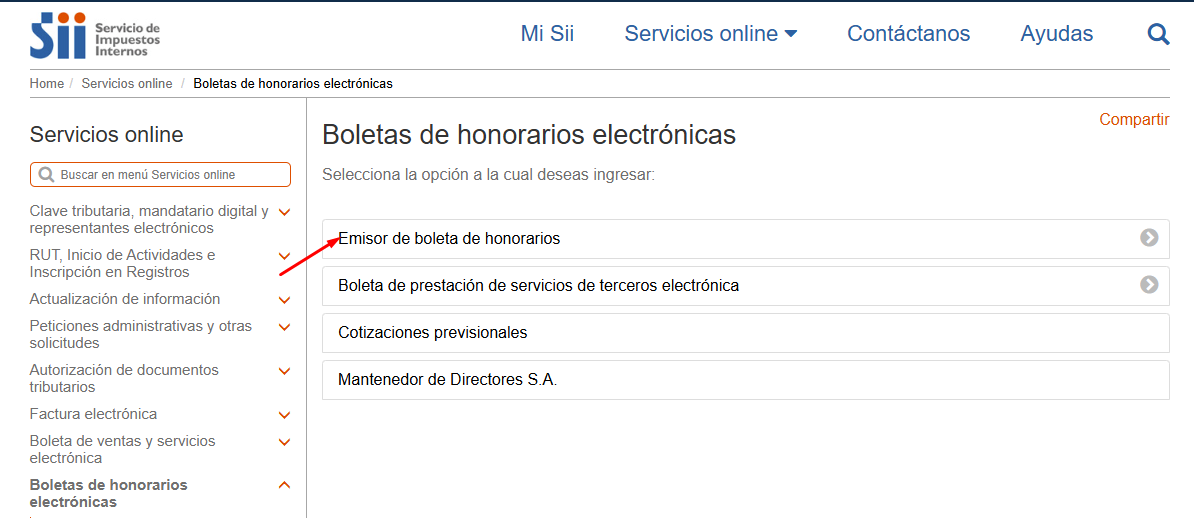
Qué necesitas para emitir
La boleta de honorarios electrónica (BHE) es el documento con que registras servicios profesionales u otras prestaciones independientes que tributan en Segunda Categoría. Se emite a través del SII. Qué es y quién puede emitirla.
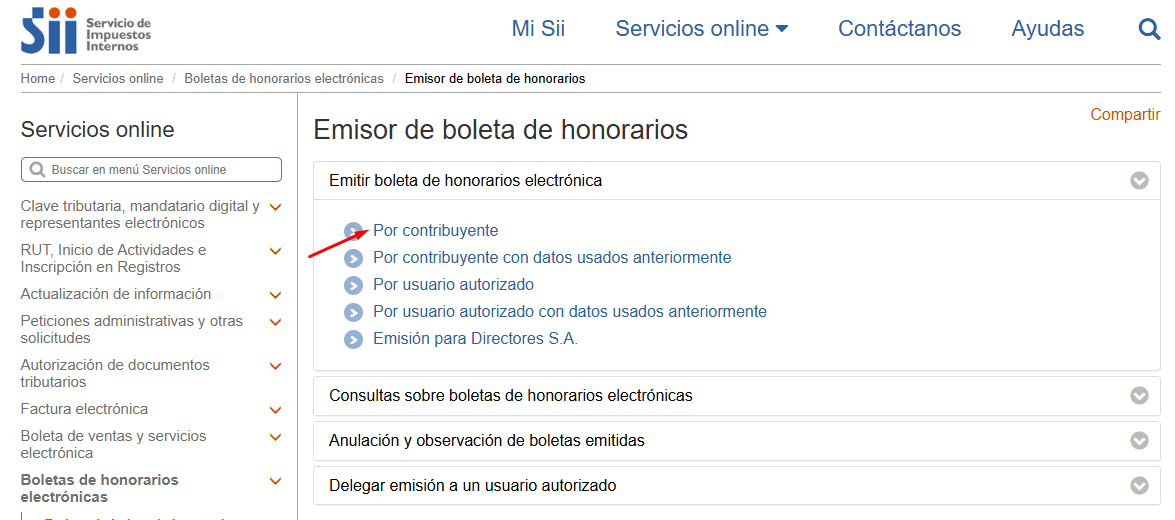
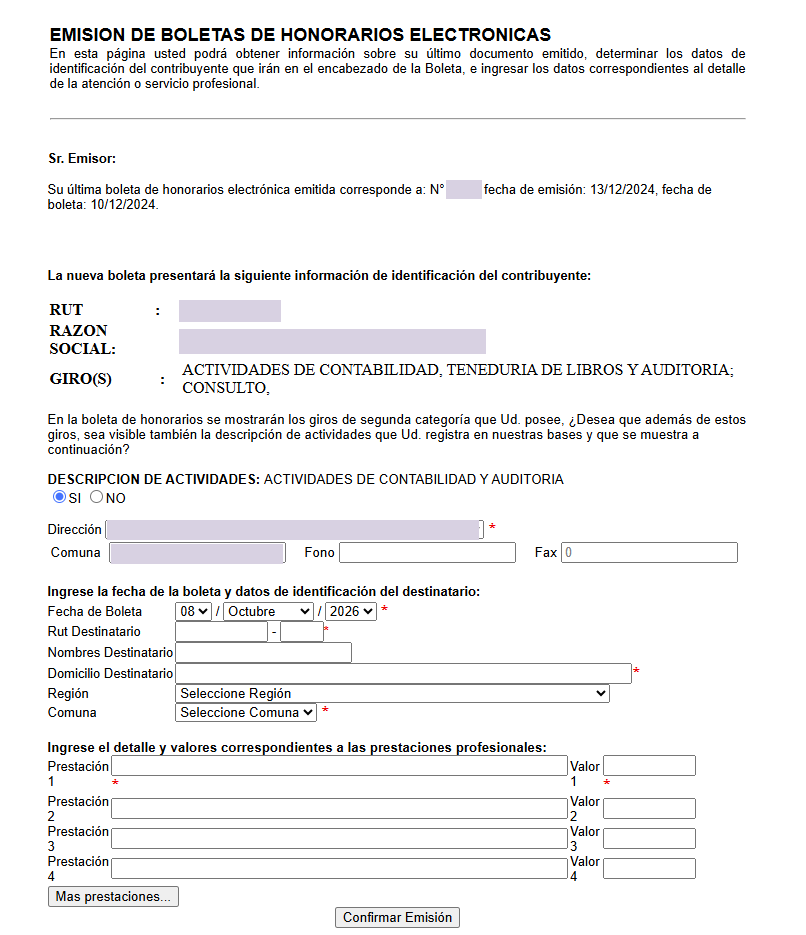
Este recorrido muestra la emisión de una boleta por el propio contribuyente. Debes tener inicio de actividades en Segunda Categoría y estar habilitado para emitir boletas de honorarios en el SII. Ten a mano tu acceso, los datos del receptor, la fecha, la descripción del servicio y su valor. Requisitos oficiales del SII.
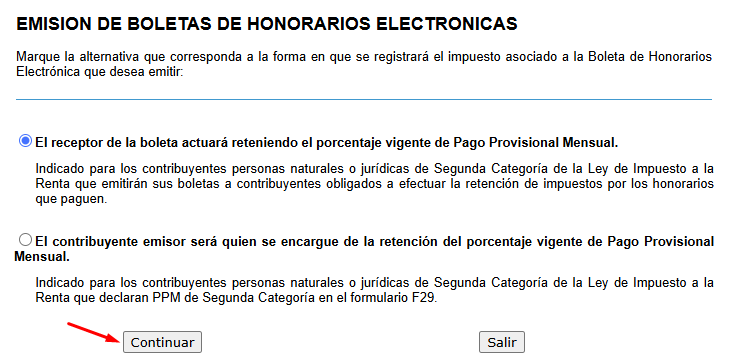
Quién retiene y quién paga el PPM
La pantalla tiene dos alternativas porque el tratamiento depende de quién recibe la boleta. Entre los obligados a retener están las personas jurídicas y las personas que obtienen rentas de Primera Categoría y están obligadas a llevar contabilidad, además de los organismos que señala el SII. No basta con distinguir empresa de persona natural: una persona natural también puede estar obligada. Quiénes deben retener, según el SII.
| Situación | Qué sucede |
|---|---|
| El receptor está obligado a retener | El receptor descuenta el porcentaje de retención, paga el líquido al emisor y entera la retención al Fisco. |
| Corresponde PPM a cargo del emisor | El cliente paga el valor bruto. El emisor reserva y declara el PPM correspondiente en su Formulario 29. |
En el segundo caso, el SII indica el código 152 del F29 para el PPM de honorarios. En el primero, no debes volver a pagar como PPM del emisor el impuesto que corresponde retener al receptor por esa boleta. Esto no elimina otras obligaciones que puedas tener. Tratamiento de ambas alternativas y PPM por servicios a particulares.
Si tu empresa es la que paga honorarios, revisa también cuándo debe retener la empresa y cómo se declara.
Bruto, líquido y ejemplo de 2026
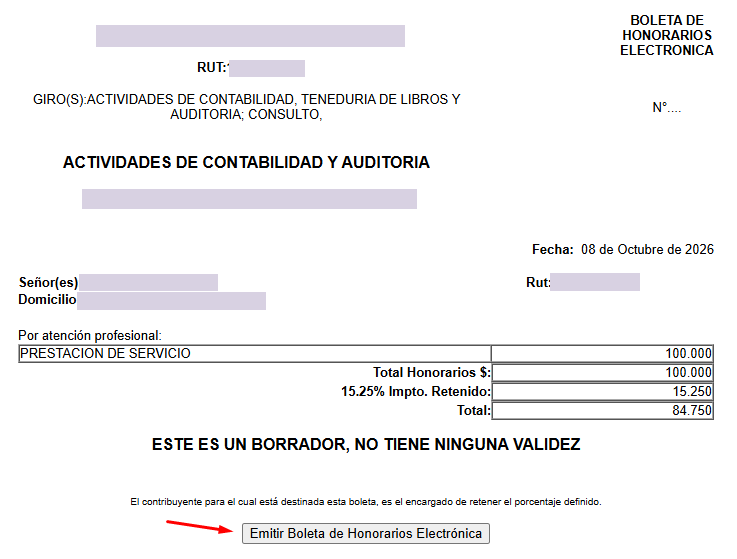
Durante 2026, la tasa es 15,25%. En una boleta con retención del receptor, el bruto se compone del líquido que recibes más la retención. Tasa y ejemplo oficial del SII.
| Concepto | Ejemplo con retención del receptor |
|---|---|
| Honorario bruto | $100.000 |
| Retención de 2026: 15,25% | $15.250 |
| Líquido que recibes | $84.750 |
Si el PPM lo pagas tú, el cliente te paga el bruto
Con los mismos $100.000 de honorarios, recibes $100.000 del cliente y reservas $15.250 para el PPM. Los $84.750 son el saldo después de ese pago; no son el monto que debe transferirte el cliente en esta modalidad.
Si pactaste recibir un líquido, usa la calculadora de boleta de honorarios para obtener el bruto y revisar el año aplicable antes de completar el formulario.
Después de emitir
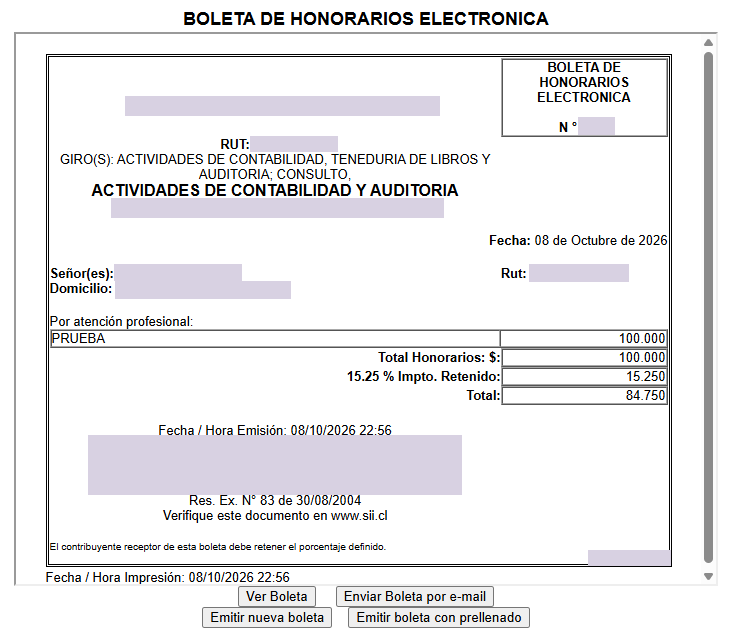
Conserva la boleta y comprueba que sus datos correspondan al servicio. El SII permite volver a abrirla desde «Consultar boletas emitidas», revisar su estado y obtener una copia. El recorrido completo está en consultar y descargar boletas de honorarios emitidas.
Si tu empresa paga honorarios a terceros, sus antecedentes pueden formar parte de la DJ1879 según las operaciones y obligaciones de la empresa. Revisa la noticia sobre los formatos de honorarios para la Renta 2027. Es una obligación distinta de esta emisión por el prestador del servicio.
Preguntas frecuentes
¿Puedo elegir que el emisor pague el impuesto aunque el receptor deba retener?
La alternativa debe reflejar la obligación que corresponde al receptor. Si está obligado a retener, utiliza esa modalidad; no se cambia por un acuerdo sobre quién prefiere pagar. Obligados a retener.
¿Confirmar Emisión ya emite la boleta?
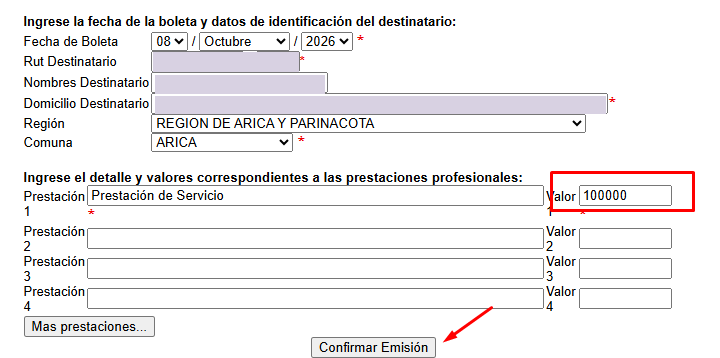
En este recorrido, ese botón lleva a la revisión previa. La pantalla siguiente indica que es un borrador sin validez; la emisión se completa con «Emitir Boleta de Honorarios Electrónica».
¿El valor que escribo es el bruto o el líquido?
Ingresa el valor bruto de la prestación. Con retención del receptor en 2026, $100.000 brutos se desglosan en $15.250 de retención y $84.750 líquidos. Si acordaste un líquido, calcula su bruto antes de emitir.
¿Debo emitir otra boleta para tener una copia?
Recupera la existente con la consulta de boletas de honorarios emitidas. Puedes abrirla y descargarla sin crear un nuevo documento por el mismo servicio.
¿No tienes claro quién debe retener?
Revisamos tu caso y los montos antes de emitir la boleta.
Fuentes y pantallas
Capturas y video aportados para el recorrido, con datos identificatorios protegidos. Las pantallas de borrador y boleta final ilustran etapas distintas con diferencias en el detalle del servicio; comprueba siempre los datos de tu propia operación. El video muestra la emisión y las opciones posteriores, sin completar un envío por correo. Referencias oficiales consultadas el 8 de octubre de 2026:
- SII: requisitos para emitir boletas de honorarios electrónicas.
- SII: guía de emisión por contribuyente, revisión y emisión definitiva.
- SII: contribuyentes obligados a retener.
- SII: retención del receptor o PPM del emisor.
- SII: retención de 15,25% en 2026 y ejemplo de $100.000.
- SII: declaración del PPM de honorarios en el F29.